10 de agosto de 2026
El motor invisible de la banca moderna: Cómo la tecnología y el código transforman las FinTech
¿Alguna vez te has detenido a pensar qué ocurre en milisegundos cuando presionas «Pagar» en una app como Cashea, Zelle o Mercado Pago? Detrás de esa experiencia fluida, donde obtienes una aprobación de crédito instantánea o transfieres fondos al instante, no hay magia: hay una infraestructura de software masiva, arquitecturas resilientes y miles de líneas […]
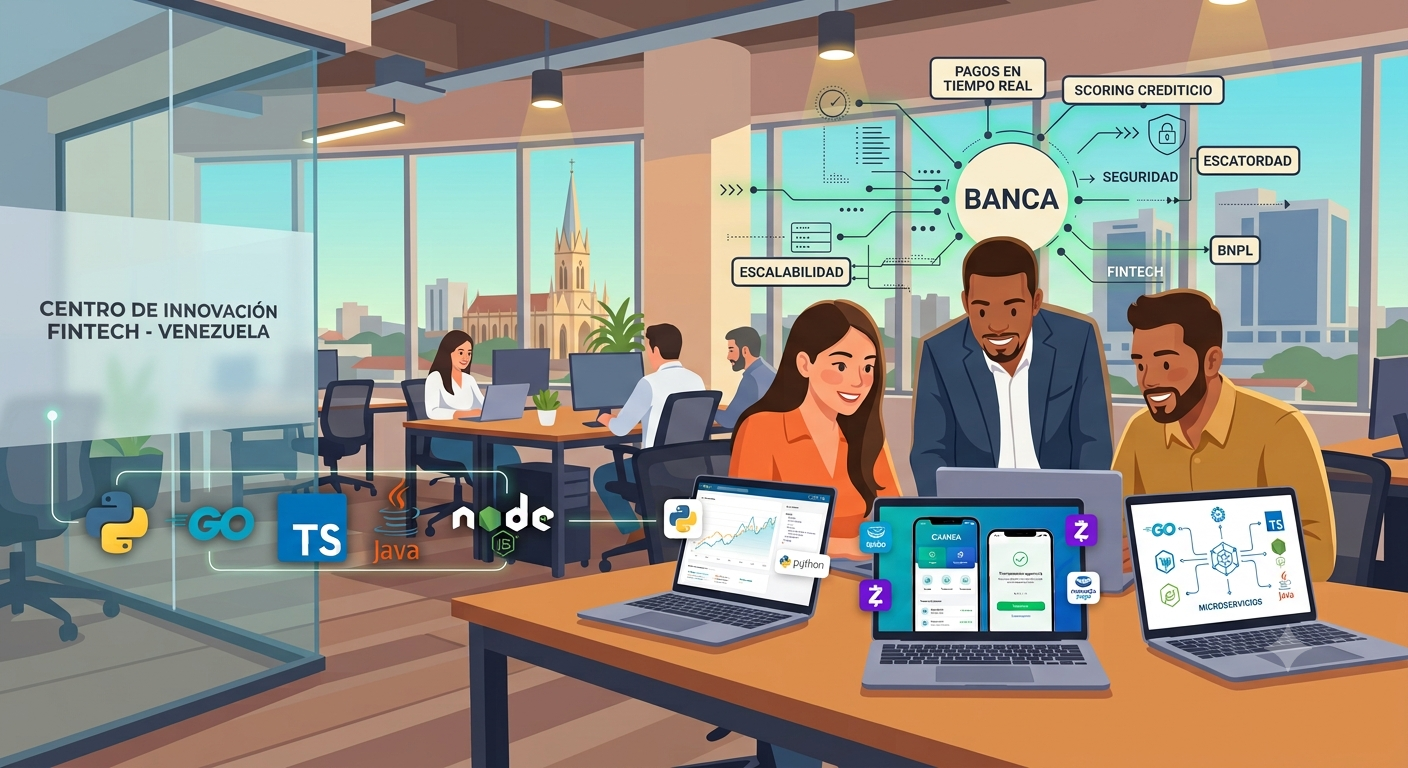
¿Alguna vez te has detenido a pensar qué ocurre en milisegundos cuando presionas «Pagar» en una app como Cashea, Zelle o Mercado Pago? Detrás de esa experiencia fluida, donde obtienes una aprobación de crédito instantánea o transfieres fondos al instante, no hay magia: hay una infraestructura de software masiva, arquitecturas resilientes y miles de líneas de código optimizadas.
El sector financiero ha dejado de ser una industria de papeleo y sucursales físicas para convertirse, en esencia, en una industria de software. Hoy en día, la diferencia entre un banco tradicional estancado y una FinTech emergente radica en la velocidad, seguridad y escalabilidad de su stack tecnológico.
En este artículo exploraremos la convergencia entre el mundo financiero, las startups de pago a plazos (Buy Now, Pay Later) y la tecnología, analizando qué lenguajes de programación y patrones arquitectónicos hacen posible esta revolución.
Requisitos Previos
Para sacar el máximo provecho a esta lectura, te servirá contar con:
-
Conceptos básicos de desarrollo web: Conocimiento general de API REST, microservicios y bases de datos.
-
Curiosidad arquitectónica: Interés en comprender cómo los sistemas procesan transacciones críticas y manejan alta concurrencia.
La evolución del ecosistema: De la banca tradicional a las FinTech y startups BNPL
La transformación digital de las finanzas se comprende mejor dividiendo el ecosistema en tres grandes actores:
[Banca Tradicional] ──► [FinTechs] ──► [Modelos Disruptivos (ej. Cashea)]
  (Sistemas Legacy)     (APIs y Nube)      (Microcréditos en tiempo real)
-
Banca Tradicional (Sistemas Legacy): Infraestructuras robustas pero rígidas. Enfocadas en el procesamiento batch, alta seguridad y normativas estrictas, muchas veces construidas sobre sistemas vetustos.
-
FinTechs (Neobancos y Pasarelas): Empresas que abstrajeron la complejidad bancaria mediante APIs. Priorizan la nube, la automatización de procesos y el acceso multidispositivo.
-
Modelos de Compra Ahora, Paga Después (BNPL): Startups como Cashea que revolucionaron el consumo local. Combinan análisis de riesgo en tiempo real, integración con comercios físicos/digitales y gestión automatizada de cobranzas.
El Stack Tecnológico FinTech: Lenguajes que mueven el dinero
No todos los lenguajes de programación sirven para los mismos propósitos dentro de una plataforma financiera. A continuación, desglosamos los más relevantes según su rol dentro de la arquitectura:
1. Java y Kotlin: La columna vertebral del backend transaccional
Java sigue dominando el núcleo bancario por su madurez, manejo de hilos y ecosistema empresarial (Spring Boot). Kotlin, por su parte, se ha consolidado como el estándar para desarrollo Android nativo y desarrollos backend modernos con menor código repetitivo.
-
Caso de uso: Procesamiento de transacciones bancarias, integración con sistemas de compensación y aplicaciones móviles.
2. Node.js (TypeScript) y Go: Velocidad y Concurrencia
Para servicios que requieren procesar miles de peticiones simultáneas con baja latencia (como consultar el catálogo de comercios o validar tokens de acceso), Go y Node.js con TypeScript son las opciones predilectas.
-
Caso de uso: APIs de integración con comercios, microservicios de autenticación y pasarelas de pago.
3. Python: Inteligencia Financiera y Scorers de Riesgo
Empresas como Cashea dependen de evaluar el riesgo crediticio en segundos. Python domina este segmento gracias a sus librerías de Ciencia de Datos y Machine Learning (Pandas, Scikit-Learn, TensorFlow).
-
Caso de uso: Algoritmos de scoring crediticio, detección de fraude e identificación de patrones de consumo.
Un vistazo al código: Evaluación simplificada de riesgo en tiempo real
Para ilustrar cómo una FinTech procesa la aprobación de una línea de crédito instantánea, veamos un ejemplo conceptual en Node.js con TypeScript utilizando un enfoque orientado a microservicios:
interface UserProfile {
  userId: string;
  creditScore: number;
  activeDebts: number;
  monthlyIncome: number;
}

interface AssessmentResult {
  approved: boolean;
  maxLimit: number;
  reason: string;
}

/**
 * Evalúa la elegibilidad del usuario para una compra a plazos (BNPL)
 */
export async function evaluateCreditRisk(user: UserProfile, requestedAmount: number): Promise<AssessmentResult> {
  const maxAllowedDebtRatio = 0.35; // Máximo 35% de ingresos comprometidos
  const currentCommitments = user.activeDebts + requestedAmount;

  // 1. Verificación de reglas de negocio primarias
  if (user.creditScore < 600) {
    return { approved: false, maxLimit: 0, reason: "Puntaje crediticio insuficiente." };
  }

  // 2. Cálculo de capacidad de pago
  const maxRepaymentCapacity = user.monthlyIncome * maxAllowedDebtRatio;

  if (currentCommitments > maxRepaymentCapacity) {
    return {
      approved: false,
      maxLimit: Math.max(0, maxRepaymentCapacity - user.activeDebts),
      reason: "Límite de endeudamiento superado."
    };
  }

  // 3. Aprobación exitosa
  return {
    approved: true,
    maxLimit: maxRepaymentCapacity,
    reason: "Aprobación exitosa."
  };
}
Explicación del código:
-
Tipado estricto (Interfaces): Asegura que los datos financieros del usuario no contengan propiedades ambiguas, reduciendo errores en producción.
-
Validación en capas: Primero evalúa reglas duras (puntaje de crédito) y luego calcula la capacidad operativa (ratio de endeudamiento), garantizando una respuesta inmediata para la aplicación móvil.
Retos Técnicos del Sector: Lo que no se ve en pantalla
Desarrollar software financiero implica resolver desafíos complejos de ingeniería de software:
-
Consistencia Eventual vs. Consistencia Fuerte: A diferencia de una red social donde perder un «Me gusta» no es grave, en finanzas el balance de una cuenta no puede fallar. Se utilizan patrones como Saga o Event Sourcing para garantizar transacciones atómicas.
-
Seguridad y Cumplimiento (Compliance): Encriptación en tránsito (TLS 1.3) y en reposo (AES-256), cumplimiento de estándares como PCI-DSS para el manejo de tarjetas y tokenización de datos sensibles.
-
Escalabilidad y Alta Disponibilidad: Las plataformas deben soportar picos masivos durante fechas de alto consumo (como Black Friday) sin degradar el tiempo de respuesta.
Conclusión y Siguientes Pasos
La revolución FinTech no es solo una tendencia económica; es el resultado directo del avance en ingeniería de software. Startups como Cashea o plataformas de pago global han demostrado que la clave del éxito radica en transformar la infraestructura financiera en APIs simples, eficientes y seguras para los usuarios.
Si eres desarrollador y deseas adentrarte en el mundo FinTech, dominar arquitecturas orientadas a eventos, seguridad en APIs y lenguajes como Go, TypeScript o Python te dará una ventaja competitiva enorme.
¿Te gustaría que en el próximo artículo profundicemos en cómo implementar el patrón Event Sourcing para registrar transacciones sin perder historial?